

Mỗi năm, thế giới chỉ sản xuất vài triệu chip AI cao cấp, ít hơn rất nhiều so với hàng tỷ chip điện thoại di động được tiêu thụ. Thế nhưng, đây lại là một trong những ngành có năng lực sản xuất khan hiếm nhất hiện nay. Nghịch lý nằm ở chỗ, sản xuất chip AI không chỉ cần số lượng lớn tài nguyên hơn mà còn phụ thuộc vào nhiều công đoạn công nghệ cao, vốn không thể mở rộng trong thời gian ngắn.
Ngày 15/10, TSMC cho biết nhu cầu từ khách hàng tiếp tục vượt xa năng lực cung ứng hiện tại. Trước đó, Nvidia cũng cảnh báo tình trạng hạn chế nguồn cung có thể kéo dài đến hết năm tài chính 2028, thậm chí lâu hơn. Các nhà sản xuất chip Trung Quốc như Cambricon cũng đang gặp khó khăn tương tự khi nhu cầu đối với chip AI nội địa tăng nhanh nhưng năng lực sản xuất chưa đáp ứng đủ.
Vậy tại sao chỉ cần sản xuất vài triệu chip mà ngành công nghiệp bán dẫn vẫn không thể nhanh chóng tăng sản lượng?
Ở cả ba khía cạnh này, chip AI đều tiêu tốn nhiều tài nguyên hơn đáng kể so với chip điện thoại.
Trước hết là diện tích chip. Những bộ xử lý AI cao cấp như Nvidia Blackwell Ultra được cấu thành từ hai chip xử lý có kích thước rất lớn, gần chạm giới hạn của mặt nạ quang khắc. Chip càng lớn, số lượng có thể cắt ra từ một tấm wafer càng ít, đồng thời xác suất xuất hiện lỗi trên mỗi chip cũng tăng lên.
Với cùng một tấm wafer đường kính 300 mm, nhà sản xuất có thể tạo ra hàng trăm chip điện thoại do kích thước mỗi chip nhỏ. Trong khi đó, wafer dành cho chip AI chỉ cho ra một số lượng chip hạn chế.
Theo ước tính của SemiAnalysis, nếu dành một phần tư công suất wafer N3 của TSMC cho AI, lượng sản xuất tăng thêm chỉ tương đương khoảng 700.000 chip Rubin, tức khoảng 6 chip trên mỗi wafer.
Yếu tố thứ hai là bộ nhớ. Mỗi chip AI cao cấp cần được trang bị bộ nhớ băng thông cao HBM, loại bộ nhớ có cấu trúc xếp chồng phức tạp và tiêu tốn diện tích wafer lớn hơn DRAM thông thường. Đáng chú ý, dung lượng HBM trên mỗi chip cũng liên tục tăng. Từ 192 GB trên Blackwell, con số này tăng lên 288 GB trên Blackwell Ultra và Rubin.
Điều đó có nghĩa là sản xuất thêm một chip AI không đơn thuần là sản xuất thêm một bộ xử lý, mà còn phải bảo đảm nguồn cung bộ nhớ HBM tương ứng.
Thứ nhất là sản xuất wafer trên tiến trình tiên tiến.
Phần lớn chip AI cao cấp hiện sử dụng các tiến trình sản xuất tiên tiến của TSMC, đặc biệt là dòng N3. Nvidia Rubin sử dụng N3P, TPU v7 của Google sử dụng N3E, còn Trainium 3 của Amazon cũng sử dụng N3P.
Vấn đề là năng lực sản xuất trên các tiến trình này đã được khai thác ở mức cao. Muốn tăng sản lượng, TSMC phải đầu tư thêm nhà máy, thiết bị và phòng sạch. Đây đều là những hạng mục cần thời gian dài để xây dựng và đưa vào vận hành.
Thứ hai là nguồn cung bộ nhớ HBM.
Thị trường HBM hiện tập trung vào ba nhà sản xuất lớn gồm SK Hynix, Samsung và Micron. Dù cả ba đã bắt đầu sản xuất hàng loạt HBM4 trong năm 2026, năng lực cung ứng vẫn chưa theo kịp nhu cầu.
Theo các nguồn tin trong ngành được truyền thông dẫn lại, công suất DRAM và HBM của ba nhà sản xuất này cho năm 2027 về cơ bản đã được đặt kín. Một số khách hàng chỉ có thể nhận được khoảng 60-70% lượng công suất đã yêu cầu.
Đáng chú ý, mở rộng sản xuất HBM không chỉ đòi hỏi thêm dây chuyền mà còn phải cân đối với hoạt động sản xuất DRAM thông thường. Các nhà sản xuất phải tính toán hiệu quả kinh tế giữa những dòng sản phẩm khác nhau, thay vì đơn giản chuyển toàn bộ công suất sang HBM.
Thứ ba là công nghệ đóng gói tiên tiến.
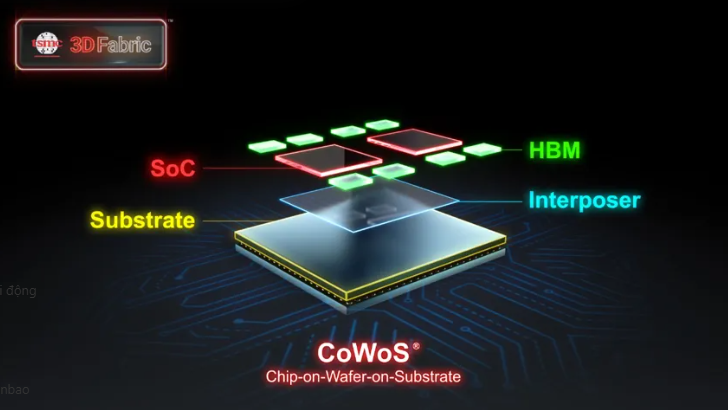
Sau khi sản xuất bộ xử lý và bộ nhớ, các thành phần này phải được tích hợp vào cùng một gói chip. Đây là công đoạn đặc biệt quan trọng đối với chip AI, đòi hỏi công nghệ đóng gói tiên tiến như CoWoS của TSMC.
Khác với chip điện thoại thông thường, chip AI cần tích hợp bộ xử lý kích thước lớn với nhiều khối HBM, khiến quy trình đóng gói phức tạp và tiêu tốn nhiều năng lực sản xuất hơn.
Dù công suất CoWoS đang được mở rộng nhanh chóng, đây vẫn là một trong những mắt xích hạn chế sản lượng chip AI.
Thứ tư là các linh kiện và hạ tầng hỗ trợ.
Một hệ thống AI không thể vận hành chỉ với bộ xử lý. Nó còn cần bo mạch chủ, laser, mô-đun quang học, nguồn điện và nhiều linh kiện chuyên dụng khác để xây dựng trung tâm dữ liệu.
Ngay cả khi có đủ chip, việc thiếu các thành phần này cũng có thể khiến hệ thống không thể hoàn thiện và đưa vào hoạt động đúng kế hoạch.
Trên thực tế, chip AI và chip điện thoại cao cấp có sử dụng chung một số công nghệ sản xuất tiên tiến. Các dòng chip của Apple, Qualcomm, MediaTek và Nvidia đều có thể sử dụng những tiến trình như N3 của TSMC. Vì vậy, hai nhóm sản phẩm thực sự cạnh tranh nhau về năng lực sản xuất.
TSMC đang ưu tiên phân bổ nguồn lực cho AI, một phần vì chip AI có giá trị kinh tế trên mỗi sản phẩm cao hơn, trong khi thị trường điện thoại và máy tính cá nhân đang tiến gần đến mức bão hòa.
Tuy nhiên, việc điều chỉnh dây chuyền không thể giải quyết triệt để vấn đề. TSMC có thể chuyển đổi một số thiết bị từ tiến trình 5 nm sang 3 nm hoặc điều chỉnh công suất giữa các thế hệ công nghệ. Nhưng giới hạn lớn hơn nằm ở diện tích phòng sạch và cơ sở hạ tầng nhà máy. Muốn tăng đáng kể sản lượng N3, doanh nghiệp vẫn phải xây dựng thêm nhà máy mới.
Ở khâu bộ nhớ, bài toán còn phức tạp hơn. Việc dành thêm wafer cho HBM đồng nghĩa với giảm nguồn lực dành cho DRAM thông thường. Các nhà sản xuất phải cân nhắc lợi nhuận và nhu cầu của từng thị trường, chứ không thể tùy ý chuyển đổi toàn bộ năng lực sản xuất.
TSMC không thể tăng công suất chỉ bằng cách đặt mua thêm thiết bị. Doanh nghiệp phải trải qua nhiều bước, từ xây dựng nhà máy, hoàn thiện phòng sạch, lắp đặt máy móc đến thử nghiệm và nâng tỷ lệ sản phẩm đạt chuẩn.
Nguồn cung thiết bị cũng đang trở thành một nút thắt. ASML cho biết theo kế hoạch hiện tại, năng lực cung ứng trong năm 2027 và 2028 vẫn chưa đủ đáp ứng toàn bộ nhu cầu khách hàng. Một số khách hàng thậm chí đã tính đến việc đặt trước thiết bị cho năm 2029 và 2030.
Trong khi đó, các công đoạn khác cũng có tốc độ mở rộng không đồng đều. Công suất đóng gói CoWoS của TSMC dự kiến đạt 120.000-140.000 wafer mỗi tháng vào cuối năm 2026. Nếu tính thêm năng lực từ các công ty đóng gói và kiểm thử thuê ngoài, tổng nguồn cung toàn ngành có thể tiến gần 200.000 đơn vị mỗi tháng.
Ngược lại, công suất bộ nhớ wafer 300 mm toàn cầu được dự báo chỉ tăng từ khoảng 4,1 triệu wafer mỗi tháng năm 2026 lên 4,2 triệu wafer năm 2027. Phần lớn mức tăng đến từ cải tiến quy trình và điều chỉnh cơ cấu sản phẩm, thay vì xây dựng thêm năng lực sản xuất wafer mới.
Điều này cho thấy dù các doanh nghiệp đang đẩy mạnh đầu tư, nguồn cung toàn chuỗi vẫn không thể tăng đồng loạt.
Thứ tự các nút thắt được dự báo tháo gỡ lần lượt là đóng gói tiên tiến, wafer, bộ nhớ và thiết bị sản xuất. Trong đó, công suất đóng gói đang được mở rộng nhanh hơn, còn các nhà máy N3 mới của TSMC phải đến năm 2027 và 2028 mới lần lượt đi vào sản xuất hàng loạt.
Về dài hạn, vấn đề không nằm ở việc ngành công nghiệp có đủ tiền để đầu tư hay không, mà là cần bao lâu để biến nguồn vốn thành năng lực sản xuất thực tế.
Đó chính là nghịch lý của ngành chip AI: nhu cầu có thể tăng rất nhanh, nhưng năng lực sản xuất lại bị giới hạn bởi những công đoạn công nghệ cao, đòi hỏi vốn đầu tư lớn và thời gian triển khai kéo dài. Một con chip AI có thể chỉ chiếm một phần rất nhỏ trong tổng số chip được sản xuất trên thế giới, nhưng để hoàn thiện nó, hàng loạt nguồn lực khan hiếm nhất của ngành bán dẫn phải cùng lúc được huy động.
Ngày 15/10, TSMC cho biết nhu cầu từ khách hàng tiếp tục vượt xa năng lực cung ứng hiện tại. Trước đó, Nvidia cũng cảnh báo tình trạng hạn chế nguồn cung có thể kéo dài đến hết năm tài chính 2028, thậm chí lâu hơn. Các nhà sản xuất chip Trung Quốc như Cambricon cũng đang gặp khó khăn tương tự khi nhu cầu đối với chip AI nội địa tăng nhanh nhưng năng lực sản xuất chưa đáp ứng đủ.
Vậy tại sao chỉ cần sản xuất vài triệu chip mà ngành công nghiệp bán dẫn vẫn không thể nhanh chóng tăng sản lượng?
Chip AI lớn hơn nhiều, tiêu tốn tài nguyên sản xuất hơn chip điện thoại
Sai lầm phổ biến là lấy số lượng chip xuất xưởng để đánh giá quy mô sản xuất. Trên thực tế, các nhà máy bán dẫn tính năng lực theo diện tích wafer, các đơn vị đóng gói tính theo diện tích gói chip, còn nhà sản xuất bộ nhớ tính theo dung lượng bit.Ở cả ba khía cạnh này, chip AI đều tiêu tốn nhiều tài nguyên hơn đáng kể so với chip điện thoại.
Trước hết là diện tích chip. Những bộ xử lý AI cao cấp như Nvidia Blackwell Ultra được cấu thành từ hai chip xử lý có kích thước rất lớn, gần chạm giới hạn của mặt nạ quang khắc. Chip càng lớn, số lượng có thể cắt ra từ một tấm wafer càng ít, đồng thời xác suất xuất hiện lỗi trên mỗi chip cũng tăng lên.
Với cùng một tấm wafer đường kính 300 mm, nhà sản xuất có thể tạo ra hàng trăm chip điện thoại do kích thước mỗi chip nhỏ. Trong khi đó, wafer dành cho chip AI chỉ cho ra một số lượng chip hạn chế.
Theo ước tính của SemiAnalysis, nếu dành một phần tư công suất wafer N3 của TSMC cho AI, lượng sản xuất tăng thêm chỉ tương đương khoảng 700.000 chip Rubin, tức khoảng 6 chip trên mỗi wafer.
Yếu tố thứ hai là bộ nhớ. Mỗi chip AI cao cấp cần được trang bị bộ nhớ băng thông cao HBM, loại bộ nhớ có cấu trúc xếp chồng phức tạp và tiêu tốn diện tích wafer lớn hơn DRAM thông thường. Đáng chú ý, dung lượng HBM trên mỗi chip cũng liên tục tăng. Từ 192 GB trên Blackwell, con số này tăng lên 288 GB trên Blackwell Ultra và Rubin.
Điều đó có nghĩa là sản xuất thêm một chip AI không đơn thuần là sản xuất thêm một bộ xử lý, mà còn phải bảo đảm nguồn cung bộ nhớ HBM tương ứng.
Bốn nút thắt khiến sản lượng chip AI khó tăng nhanh
Một chip AI hoàn chỉnh phải đi qua nhiều công đoạn, trong đó có bốn khâu đang tạo ra những giới hạn lớn đối với khả năng mở rộng sản xuất.Thứ nhất là sản xuất wafer trên tiến trình tiên tiến.
Phần lớn chip AI cao cấp hiện sử dụng các tiến trình sản xuất tiên tiến của TSMC, đặc biệt là dòng N3. Nvidia Rubin sử dụng N3P, TPU v7 của Google sử dụng N3E, còn Trainium 3 của Amazon cũng sử dụng N3P.
Vấn đề là năng lực sản xuất trên các tiến trình này đã được khai thác ở mức cao. Muốn tăng sản lượng, TSMC phải đầu tư thêm nhà máy, thiết bị và phòng sạch. Đây đều là những hạng mục cần thời gian dài để xây dựng và đưa vào vận hành.
Thứ hai là nguồn cung bộ nhớ HBM.
Thị trường HBM hiện tập trung vào ba nhà sản xuất lớn gồm SK Hynix, Samsung và Micron. Dù cả ba đã bắt đầu sản xuất hàng loạt HBM4 trong năm 2026, năng lực cung ứng vẫn chưa theo kịp nhu cầu.
Theo các nguồn tin trong ngành được truyền thông dẫn lại, công suất DRAM và HBM của ba nhà sản xuất này cho năm 2027 về cơ bản đã được đặt kín. Một số khách hàng chỉ có thể nhận được khoảng 60-70% lượng công suất đã yêu cầu.
Đáng chú ý, mở rộng sản xuất HBM không chỉ đòi hỏi thêm dây chuyền mà còn phải cân đối với hoạt động sản xuất DRAM thông thường. Các nhà sản xuất phải tính toán hiệu quả kinh tế giữa những dòng sản phẩm khác nhau, thay vì đơn giản chuyển toàn bộ công suất sang HBM.
Thứ ba là công nghệ đóng gói tiên tiến.
Sau khi sản xuất bộ xử lý và bộ nhớ, các thành phần này phải được tích hợp vào cùng một gói chip. Đây là công đoạn đặc biệt quan trọng đối với chip AI, đòi hỏi công nghệ đóng gói tiên tiến như CoWoS của TSMC.
Khác với chip điện thoại thông thường, chip AI cần tích hợp bộ xử lý kích thước lớn với nhiều khối HBM, khiến quy trình đóng gói phức tạp và tiêu tốn nhiều năng lực sản xuất hơn.
Dù công suất CoWoS đang được mở rộng nhanh chóng, đây vẫn là một trong những mắt xích hạn chế sản lượng chip AI.
Thứ tư là các linh kiện và hạ tầng hỗ trợ.
Một hệ thống AI không thể vận hành chỉ với bộ xử lý. Nó còn cần bo mạch chủ, laser, mô-đun quang học, nguồn điện và nhiều linh kiện chuyên dụng khác để xây dựng trung tâm dữ liệu.
Ngay cả khi có đủ chip, việc thiếu các thành phần này cũng có thể khiến hệ thống không thể hoàn thiện và đưa vào hoạt động đúng kế hoạch.
Không thể đơn giản chuyển dây chuyền sản xuất chip điện thoại sang chip AI
Một câu hỏi khác là tại sao các nhà sản xuất không giảm sản lượng chip điện thoại để dành thêm công suất cho chip AI?Trên thực tế, chip AI và chip điện thoại cao cấp có sử dụng chung một số công nghệ sản xuất tiên tiến. Các dòng chip của Apple, Qualcomm, MediaTek và Nvidia đều có thể sử dụng những tiến trình như N3 của TSMC. Vì vậy, hai nhóm sản phẩm thực sự cạnh tranh nhau về năng lực sản xuất.
TSMC đang ưu tiên phân bổ nguồn lực cho AI, một phần vì chip AI có giá trị kinh tế trên mỗi sản phẩm cao hơn, trong khi thị trường điện thoại và máy tính cá nhân đang tiến gần đến mức bão hòa.
Tuy nhiên, việc điều chỉnh dây chuyền không thể giải quyết triệt để vấn đề. TSMC có thể chuyển đổi một số thiết bị từ tiến trình 5 nm sang 3 nm hoặc điều chỉnh công suất giữa các thế hệ công nghệ. Nhưng giới hạn lớn hơn nằm ở diện tích phòng sạch và cơ sở hạ tầng nhà máy. Muốn tăng đáng kể sản lượng N3, doanh nghiệp vẫn phải xây dựng thêm nhà máy mới.
Ở khâu bộ nhớ, bài toán còn phức tạp hơn. Việc dành thêm wafer cho HBM đồng nghĩa với giảm nguồn lực dành cho DRAM thông thường. Các nhà sản xuất phải cân nhắc lợi nhuận và nhu cầu của từng thị trường, chứ không thể tùy ý chuyển đổi toàn bộ năng lực sản xuất.
Đầu tư hàng trăm tỷ USD nhưng năng lực sản xuất vẫn cần nhiều năm để tăng
Một đặc điểm của ngành bán dẫn là tốc độ mở rộng sản xuất chậm hơn rất nhiều so với tốc độ tăng nhu cầu.TSMC không thể tăng công suất chỉ bằng cách đặt mua thêm thiết bị. Doanh nghiệp phải trải qua nhiều bước, từ xây dựng nhà máy, hoàn thiện phòng sạch, lắp đặt máy móc đến thử nghiệm và nâng tỷ lệ sản phẩm đạt chuẩn.
Nguồn cung thiết bị cũng đang trở thành một nút thắt. ASML cho biết theo kế hoạch hiện tại, năng lực cung ứng trong năm 2027 và 2028 vẫn chưa đủ đáp ứng toàn bộ nhu cầu khách hàng. Một số khách hàng thậm chí đã tính đến việc đặt trước thiết bị cho năm 2029 và 2030.
Trong khi đó, các công đoạn khác cũng có tốc độ mở rộng không đồng đều. Công suất đóng gói CoWoS của TSMC dự kiến đạt 120.000-140.000 wafer mỗi tháng vào cuối năm 2026. Nếu tính thêm năng lực từ các công ty đóng gói và kiểm thử thuê ngoài, tổng nguồn cung toàn ngành có thể tiến gần 200.000 đơn vị mỗi tháng.
Ngược lại, công suất bộ nhớ wafer 300 mm toàn cầu được dự báo chỉ tăng từ khoảng 4,1 triệu wafer mỗi tháng năm 2026 lên 4,2 triệu wafer năm 2027. Phần lớn mức tăng đến từ cải tiến quy trình và điều chỉnh cơ cấu sản phẩm, thay vì xây dựng thêm năng lực sản xuất wafer mới.
Điều này cho thấy dù các doanh nghiệp đang đẩy mạnh đầu tư, nguồn cung toàn chuỗi vẫn không thể tăng đồng loạt.
Khi nào tình trạng thiếu chip AI mới được cải thiện?
Theo những dự báo trong tài liệu, nguồn cung chip AI toàn cầu có thể tiếp tục khan hiếm trong năm 2027. Khả năng cải thiện rõ rệt hơn được đặt vào nửa cuối năm 2027 đến năm 2028, tùy từng phân khúc.Thứ tự các nút thắt được dự báo tháo gỡ lần lượt là đóng gói tiên tiến, wafer, bộ nhớ và thiết bị sản xuất. Trong đó, công suất đóng gói đang được mở rộng nhanh hơn, còn các nhà máy N3 mới của TSMC phải đến năm 2027 và 2028 mới lần lượt đi vào sản xuất hàng loạt.
Về dài hạn, vấn đề không nằm ở việc ngành công nghiệp có đủ tiền để đầu tư hay không, mà là cần bao lâu để biến nguồn vốn thành năng lực sản xuất thực tế.
Đó chính là nghịch lý của ngành chip AI: nhu cầu có thể tăng rất nhanh, nhưng năng lực sản xuất lại bị giới hạn bởi những công đoạn công nghệ cao, đòi hỏi vốn đầu tư lớn và thời gian triển khai kéo dài. Một con chip AI có thể chỉ chiếm một phần rất nhỏ trong tổng số chip được sản xuất trên thế giới, nhưng để hoàn thiện nó, hàng loạt nguồn lực khan hiếm nhất của ngành bán dẫn phải cùng lúc được huy động.