

Mạnh Quân✔
Writer
Trong kinh doanh, sở hữu nhiều tài sản chưa chắc đã đồng nghĩa với việc nắm lợi thế lớn nhất. Đôi khi, bên kiểm soát dòng người dùng mới là bên có khả năng kiếm tiền tốt hơn.
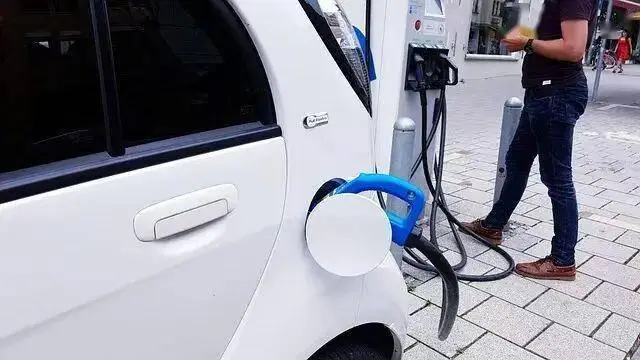
Thị trường sạc xe điện Trung Quốc là một ví dụ đáng chú ý. TELD và Star Charge đầu tư mạnh vào việc xây dựng mạng lưới trạm sạc trên khắp cả nước. Trong khi đó, Didi, nền tảng gọi xe quen thuộc, lại tận dụng lợi thế về người dùng để kết nối các trạm sạc do những đơn vị khác vận hành.
Theo số liệu được bài viết dẫn lại, tính đến tháng 3/2026, Didi Charging chiếm 34,22% thị phần sạc công cộng, vượt xa TELD với 10,06% và YunKuaiChong với 9,54%. Dù số lượng trạm sạc trực tiếp kết nối với Didi thấp hơn đáng kể so với TELD, lượng điện sạc qua nền tảng này lại cao hơn nhiều.
Sự khác biệt nằm ở mô hình kinh doanh: Các nhà vận hành truyền thống phải bỏ vốn mua thiết bị, xây dựng trạm, thuê mặt bằng và chịu chi phí bảo trì. Trong khi đó, Didi chủ yếu kết nối các trạm sạc của những đơn vị khác với mạng lưới người dùng sẵn có. Tài xế có thể tìm trạm gần nhất ngay trên ứng dụng, còn chủ trạm tiếp cận được lượng khách lớn hơn mà không cần tự xây dựng một hệ thống thu hút người dùng từ đầu.
Nói cách khác, một bên đầu tư vào cơ sở hạ tầng, bên kia khai thác hiệu quả cơ sở hạ tầng đó thông qua lưu lượng người dùng. Đây cũng là lý do các nền tảng trung gian có thể tạo ra giá trị lớn dù không sở hữu phần lớn tài sản vật chất. Tuy nhiên, lợi thế về lưu lượng người dùng không có nghĩa các đơn vị đầu tư vào trạm sạc mất đi vai trò. Nếu không có mạng lưới phần cứng, nền tảng cũng chẳng có dịch vụ để cung cấp. Hai mô hình thực chất bổ sung cho nhau, dù quyền thương lượng và khả năng thu lợi có thể khác biệt.
Tại một số thành phố lớn như Bắc Kinh, Thượng Hải, Quảng Châu và Thâm Quyến, phí dịch vụ sạc cũng được điều chỉnh tăng. Theo bài viết, tại một số khu vực, mức phí tăng từ 0,2 đến 0,3 nhân dân tệ/kWh (khoảng 774 đến 1.161 đồng/kWh) lên 0,4 đến 0,5 nhân dân tệ/kWh (khoảng 1.548 đến 1.935 đồng/kWh), tức tăng hơn 50% trong một số trường hợp.
Có một số nguyên nhân. Thứ nhất, các khoản trợ cấp dành cho việc xây dựng trạm sạc dần thu hẹp, khiến doanh nghiệp phải phụ thuộc nhiều hơn vào doanh thu vận hành. Thứ hai, chi phí thuê địa điểm, mua điện và bảo trì tạo áp lực lên lợi nhuận. Thứ ba, nhiều đơn vị đã chi khoản tiền lớn để mở rộng mạng lưới trong giai đoạn đầu, nhưng phải mất nhiều năm mới có thể thu hồi vốn.
Khi số lượng xe điện tăng lên và nhu cầu sạc trở thành hoạt động thường xuyên, các nhà vận hành cũng có thêm cơ hội điều chỉnh giá. Dù vậy, mức tăng cụ thể còn phụ thuộc vào địa phương, khung giờ, giá điện và phí dịch vụ của từng trạm. Không thể coi mức 1,5 nhân dân tệ/kWh là giá chung trên toàn Trung Quốc.
Câu chuyện này cho thấy một quy luật đáng chú ý của nền kinh tế nền tảng: sở hữu tài sản giúp tạo ra dịch vụ, nhưng kiểm soát khả năng tiếp cận khách hàng có thể quyết định ai thu được nhiều giá trị hơn. Một trạm sạc dù hiện đại đến đâu cũng khó sinh lời nếu ít người sử dụng. Ngược lại, một nền tảng có lượng người dùng lớn có thể giúp nhiều trạm sạc hoạt động hiệu quả hơn.
Trong tương lai, cuộc cạnh tranh có thể không đơn thuần là giữa doanh nghiệp sở hữu nhiều trạm sạc nhất và doanh nghiệp có nhiều người dùng nhất. Lợi thế sẽ thuộc về những đơn vị biết kết hợp cơ sở hạ tầng, công nghệ và khả năng tiếp cận khách hàng để tạo ra một hệ thống vận hành hiệu quả.
Thị trường sạc xe điện Trung Quốc là một ví dụ đáng chú ý. TELD và Star Charge đầu tư mạnh vào việc xây dựng mạng lưới trạm sạc trên khắp cả nước. Trong khi đó, Didi, nền tảng gọi xe quen thuộc, lại tận dụng lợi thế về người dùng để kết nối các trạm sạc do những đơn vị khác vận hành.
Theo số liệu được bài viết dẫn lại, tính đến tháng 3/2026, Didi Charging chiếm 34,22% thị phần sạc công cộng, vượt xa TELD với 10,06% và YunKuaiChong với 9,54%. Dù số lượng trạm sạc trực tiếp kết nối với Didi thấp hơn đáng kể so với TELD, lượng điện sạc qua nền tảng này lại cao hơn nhiều.
Sự khác biệt nằm ở mô hình kinh doanh: Các nhà vận hành truyền thống phải bỏ vốn mua thiết bị, xây dựng trạm, thuê mặt bằng và chịu chi phí bảo trì. Trong khi đó, Didi chủ yếu kết nối các trạm sạc của những đơn vị khác với mạng lưới người dùng sẵn có. Tài xế có thể tìm trạm gần nhất ngay trên ứng dụng, còn chủ trạm tiếp cận được lượng khách lớn hơn mà không cần tự xây dựng một hệ thống thu hút người dùng từ đầu.
Nói cách khác, một bên đầu tư vào cơ sở hạ tầng, bên kia khai thác hiệu quả cơ sở hạ tầng đó thông qua lưu lượng người dùng. Đây cũng là lý do các nền tảng trung gian có thể tạo ra giá trị lớn dù không sở hữu phần lớn tài sản vật chất. Tuy nhiên, lợi thế về lưu lượng người dùng không có nghĩa các đơn vị đầu tư vào trạm sạc mất đi vai trò. Nếu không có mạng lưới phần cứng, nền tảng cũng chẳng có dịch vụ để cung cấp. Hai mô hình thực chất bổ sung cho nhau, dù quyền thương lượng và khả năng thu lợi có thể khác biệt.
Vì sao giá sạc tăng?
Sau nhiều năm cạnh tranh, giá sạc tại một số khu vực ở Trung Quốc bắt đầu tăng trở lại từ nửa cuối năm 2025. Theo bài viết, mức giá trước đây khoảng 0,5 nhân dân tệ/kWh (khoảng 1.935 đồng/kWh) có thể tăng lên 1,5 nhân dân tệ/kWh (khoảng 5.805 đồng/kWh) vào những thời điểm nhất định. Với một lần sạc có tổng chi phí từ 40 đến 50 nhân dân tệ (khoảng 155.000 đến 194.000 đồng), người dùng có thể phải trả 70 đến 80 nhân dân tệ (khoảng 271.000 đến 310.000 đồng).Tại một số thành phố lớn như Bắc Kinh, Thượng Hải, Quảng Châu và Thâm Quyến, phí dịch vụ sạc cũng được điều chỉnh tăng. Theo bài viết, tại một số khu vực, mức phí tăng từ 0,2 đến 0,3 nhân dân tệ/kWh (khoảng 774 đến 1.161 đồng/kWh) lên 0,4 đến 0,5 nhân dân tệ/kWh (khoảng 1.548 đến 1.935 đồng/kWh), tức tăng hơn 50% trong một số trường hợp.
Có một số nguyên nhân. Thứ nhất, các khoản trợ cấp dành cho việc xây dựng trạm sạc dần thu hẹp, khiến doanh nghiệp phải phụ thuộc nhiều hơn vào doanh thu vận hành. Thứ hai, chi phí thuê địa điểm, mua điện và bảo trì tạo áp lực lên lợi nhuận. Thứ ba, nhiều đơn vị đã chi khoản tiền lớn để mở rộng mạng lưới trong giai đoạn đầu, nhưng phải mất nhiều năm mới có thể thu hồi vốn.
Khi số lượng xe điện tăng lên và nhu cầu sạc trở thành hoạt động thường xuyên, các nhà vận hành cũng có thêm cơ hội điều chỉnh giá. Dù vậy, mức tăng cụ thể còn phụ thuộc vào địa phương, khung giờ, giá điện và phí dịch vụ của từng trạm. Không thể coi mức 1,5 nhân dân tệ/kWh là giá chung trên toàn Trung Quốc.
Câu chuyện này cho thấy một quy luật đáng chú ý của nền kinh tế nền tảng: sở hữu tài sản giúp tạo ra dịch vụ, nhưng kiểm soát khả năng tiếp cận khách hàng có thể quyết định ai thu được nhiều giá trị hơn. Một trạm sạc dù hiện đại đến đâu cũng khó sinh lời nếu ít người sử dụng. Ngược lại, một nền tảng có lượng người dùng lớn có thể giúp nhiều trạm sạc hoạt động hiệu quả hơn.
Trong tương lai, cuộc cạnh tranh có thể không đơn thuần là giữa doanh nghiệp sở hữu nhiều trạm sạc nhất và doanh nghiệp có nhiều người dùng nhất. Lợi thế sẽ thuộc về những đơn vị biết kết hợp cơ sở hạ tầng, công nghệ và khả năng tiếp cận khách hàng để tạo ra một hệ thống vận hành hiệu quả.