

Sasha✔
Writer
Dữ liệu sơ bộ do hãng nghiên cứu IDC công bố mới đây cho thấy thị trường máy tính cá nhân (PC) toàn cầu đang bước vào giai đoạn biến động mạnh chưa từng thấy. Lượng PC xuất xưởng toàn cầu trong quý 3 năm 2026 chỉ đạt 62,7 triệu chiếc, giảm đến 20,1% so với cùng kỳ năm ngoái, mức sụt giảm theo năm lớn nhất từng được ghi nhận trong một quý 3, khoảng thời gian vốn là mùa cao điểm của ngành.
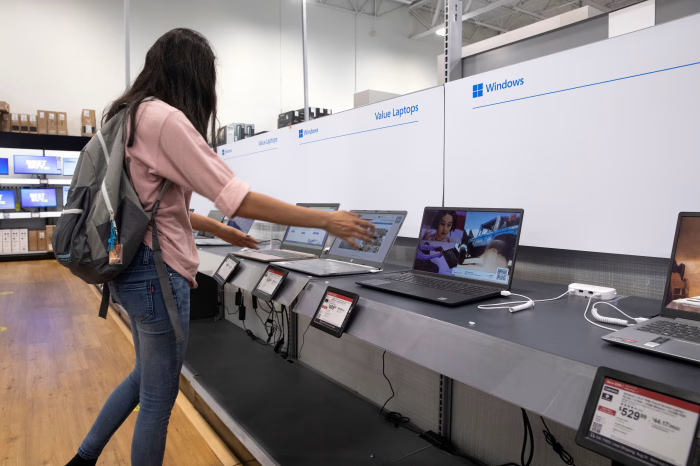
Sự sụt giảm diễn ra trên diện rộng khi không một thương hiệu dẫn đầu nào tránh khỏi tác động tiêu cực. Lenovo ghi nhận sản lượng giảm 22,6% so với cùng kỳ năm trước, nhưng vẫn duy trì vị trí số một toàn cầu với 14,9 triệu chiếc xuất xưởng, chiếm 23,8% thị phần.
HP chịu mức sụt giảm nặng nề nhất trong top 5 khi giảm tới 30,9%, khiến khoảng cách thị phần với Lenovo bị nới rộng lên 7,3 điểm phần trăm.
ASUS là thương hiệu ghi nhận mức giảm nhẹ nhất trong số các hãng lớn, ở mức 8,6%.
Nguyên nhân từ biến động chuỗi cung ứng và giá linh kiện
Theo phân tích từ IDC và giới chuyên môn, sự sụt giảm này xuất phát từ việc các nhà phân phối và sản xuất đã tích trữ hàng tồn kho từ đầu năm để phòng ngừa đợt tăng giá linh kiện bộ nhớ. Bước sang quý 3, nhiệm vụ hàng đầu của các kênh phân phối là giải phóng lượng hàng tồn, khiến nhịp tăng trưởng theo mùa không diễn ra như thông thường.
Đáng chú ý, nguyên nhân cốt lõi khiến giá PC leo thang và nguồn cung bị thu hẹp xuất phát từ sự bùng nổ của các trung tâm dữ liệu AI. Các tập đoàn sản xuất chip nhớ hàng đầu như Samsung, SK Hynix và Micron đã chuyển hướng năng lực sản xuất sang công nghệ tiên tiến như HBM và DRAM máy chủ. Điều này vô hình trung thu hẹp nguồn cung chip nhớ dành cho PC và smartphone, đẩy giá hợp đồng DRAM quý 2 tăng vọt từ 58% đến 63% - mức tăng cao nhất trong gần 15 năm qua.
Sự gia tăng chi phí linh kiện đã buộc các nhà sản xuất như Lenovo, HP, Dell, ASUS và Acer đồng loạt điều chỉnh giá bán sản phẩm từ 15% đến 30% kể từ đầu năm, gây tác động trực tiếp đến sức mua của người tiêu dùng. Chủ tịch kiêm CEO Lenovo, ông Yang Yuanqing nhận định tình trạng khan hiếm chip nhớ có thể sẽ tiếp diễn kéo dài đến năm 2027.
Chiến lược ứng phó và làn sóng tái cấu trúc thị trường
Đứng trước bức tranh nhiều thách thức, các nhà sản xuất PC đang chủ động tìm kiếm các hướng đi riêng để đảm bảo chuỗi cung ứng và duy trì biên lợi nhuận. Đối với khâu quản trị chuỗi cung ứng, Lenovo thực hiện chiến lược gia tăng tồn kho các linh kiện cốt lõi cao hơn khoảng 50% so với mức bình thường và ký hợp đồng dài hạn với các nhà cung cấp lớn, trong khi ASUS và Acer tìm kiếm thêm các đối tác mới như Changxin Memory để đa dạng hóa nguồn cung.
Về cơ cấu sản phẩm, Apple tạo bước đi khác biệt khi ra mắt dòng MacBook Neo chạy chip A18 Pro với giá 599 USD để đánh trực tiếp vào phân khúc laptop dưới 700 USD, khu vực chiếm gần 40% lượng xuất xưởng toàn cầu vốn do hệ điều hành Windows thống trị.
Bên cạnh đó, các hãng lớn cũng đang đẩy mạnh tích hợp AI để chuyển hướng sang phân khúc giá trị cao, trong đó Lenovo tập trung phát triển các giải pháp trợ lý thông minh cá nhân như Tianxi AI, Lenovo và Motorola Qira, Dell hướng tới mảng doanh nghiệp và hệ sinh thái Microsoft Copilot, còn ASUS phủ rộng các dòng máy tính AI với đa dạng cấu hình từ gaming đến sáng tạo nội dung.
Nhận định về tương lai thị trường, ông Zhang Yi, CEO của iiMedia Research, cho rằng ngành công nghiệp PC sắp tới sẽ xuất hiện sự phân hóa cấu trúc rõ rệt. Khả năng chống chịu áp lực giá, năng lực tối ưu chi phí và hiệu quả ứng dụng thực tế của AI PC sẽ là những yếu tố then chốt quyết định vị thế của từng hãng trong cục diện cạnh tranh mới.