

Thanh Phong✔
Editor
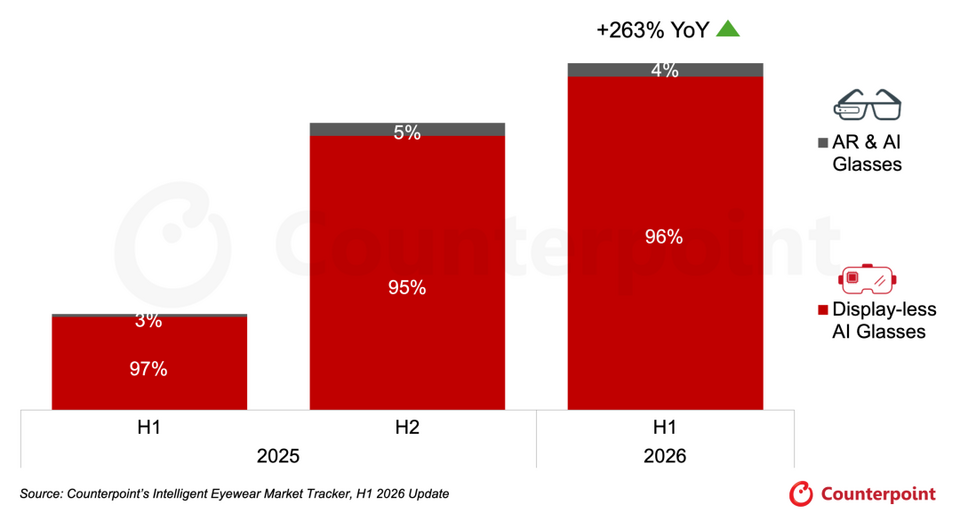
Theo dữ liệu mới nhất từ Counterpoint Research, lượng xuất xưởng kính AI toàn cầu trong nửa đầu năm 2026 tăng mạnh 263% so với cùng kỳ năm ngoái. Kính AI không có màn hình chiếm 96% tổng lượng xuất xưởng và tiếp tục thống trị thị trường. Mặc dù phân khúc kính AR kết hợp AI có quy mô nhỏ hơn, nhưng tốc độ tăng trưởng so với cùng kỳ năm ngoái lại cao hơn, đạt mức 449%.
Lượng xuất xưởng kính AI không có màn hình đã tăng 258% so với cùng kỳ năm ngoái và 22% so với quý trước. Động lực chính đến từ việc Meta và Essilor mở rộng danh mục sản phẩm, gia nhập các thị trường mới tại Châu Á - Thái Bình Dương cũng như các chương trình khuyến mãi trên kênh bán lẻ toàn cầu.
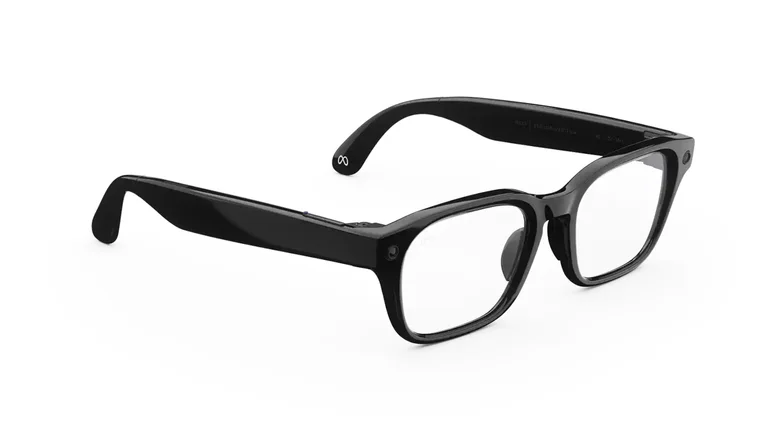
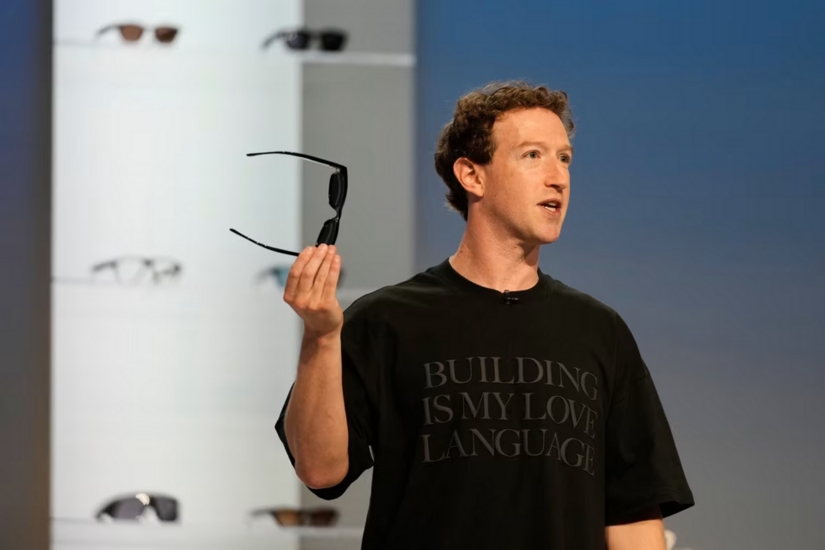
Ông Peter Richardson, Phó chủ tịch phụ trách nghiên cứu tại Counterpoint, chỉ ra rằng kể từ khi kính AI Ray-Ban Meta ra mắt vào năm 2023, cục diện cạnh tranh của thị trường kính AI toàn cầu hầu như không thay đổi. Meta tiếp tục củng cố vị thế thống trị trong nửa đầu năm 2026, chiếm khoảng 94% tổng lượng xuất xưởng kính AI không có màn hình trên toàn cầu.
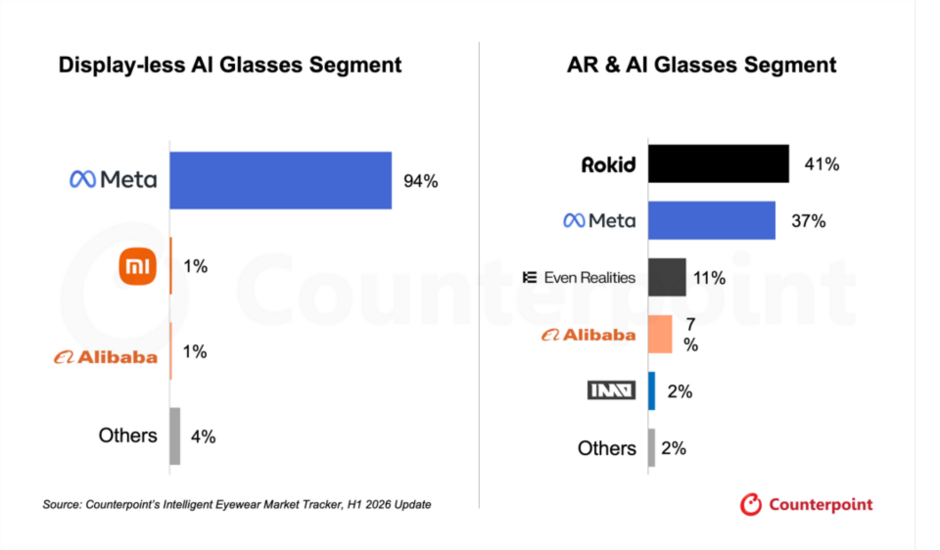
Lượng xuất xưởng của Meta trong nửa đầu năm đã tăng 260% so với cùng kỳ năm ngoái và 22% so với quý trước. Các yếu tố thúc đẩy bao gồm việc ra mắt kính AI Ray-Ban Meta thế hệ thứ hai (các phiên bản Blayzer Optics và Scriber Optics), phát hành Meta Glasses, mở rộng sang các thị trường mới tại Châu Á - Thái Bình Dương và các chương trình khuyến mãi trên kênh bán lẻ toàn cầu.
Ngoài Meta, mặc dù Alibaba đã ra mắt kính Qianwen AI Glasses G1 và Huawei ra mắt kính Huawei AI Glasses, nhưng toàn bộ thị trường kính AI không có màn hình vẫn còn khá phân mảnh.
Mặc dù phân khúc kính AR kết hợp AI vẫn có quy mô nhỏ, nhưng đang tăng trưởng nhanh chóng với lượng xuất xưởng tăng 449% so với cùng kỳ năm ngoái và 18% so với quý trước trong nửa đầu năm. Khác với các loại kính AI không màn hình, các nhà sản xuất Trung Quốc như Rokid, Even Realities, Alibaba và INMO đang tích cực hơn trong việc thương mại hóa phân khúc thị trường ngách này. Trong đó, Trung Quốc chiếm 45% lượng hàng xuất xưởng và Bắc Mỹ chiếm khoảng 41%.
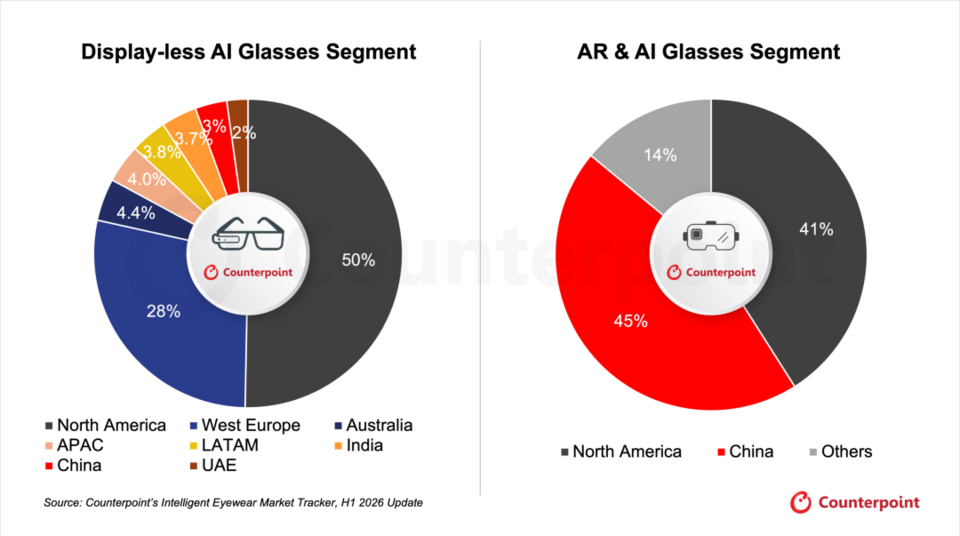
Theo Flora Tang, chuyên gia phân tích cấp cao tại Counterpoint, bối cảnh thị trường ở giai đoạn đầu này chịu ảnh hưởng nhiều bởi nguồn cung sản phẩm hơn là nhu cầu của người tiêu dùng. Trung Quốc đã xây dựng được một hệ sinh thái kính AR tương đối hoàn thiện, bao trùm toàn bộ chuỗi ngành công nghiệp, từ công nghệ hiển thị siêu nhỏ (micro-display), ống dẫn sóng (waveguide), quy trình sản xuất cho đến hệ thống âm thanh. Các nhà sản xuất Trung Quốc thường tung ra sản phẩm sớm và đẩy nhanh tốc độ cải tiến, trong khi những công ty như Meta và Apple lại áp dụng chiến lược thận trọng hơn, chỉ mở rộng quy mô sau khi công nghệ đã thực sự chín muồi.
Trong ngắn hạn, ngành công nghiệp này đang đối mặt với hai thách thức lớn: thứ nhất, giá linh kiện lưu trữ và các thành phần khác tăng cao đang đẩy chi phí phần cứng lên; thứ hai, mối lo ngại của công chúng về vấn đề quyền riêng tư liên quan đến camera trên kính AI ngày càng gia tăng.
Counterpoint dự báo rằng những thách thức này sẽ không làm thay đổi xu hướng tăng trưởng chung của ngành. Giai đoạn tăng trưởng tiếp theo sẽ được thúc đẩy bởi các loại kính AI tích hợp tác nhân thông minh (intelligent agents), đồng thời các hình thức sản phẩm cũng sẽ trở nên đa dạng hơn, bao gồm kính AI âm thanh không có camera và kính AI sử dụng camera chủ yếu để hiểu ngữ cảnh thay vì để chụp ảnh hay quay video.
Lượng xuất xưởng kính AI không có màn hình đã tăng 258% so với cùng kỳ năm ngoái và 22% so với quý trước. Động lực chính đến từ việc Meta và Essilor mở rộng danh mục sản phẩm, gia nhập các thị trường mới tại Châu Á - Thái Bình Dương cũng như các chương trình khuyến mãi trên kênh bán lẻ toàn cầu.
Ông Peter Richardson, Phó chủ tịch phụ trách nghiên cứu tại Counterpoint, chỉ ra rằng kể từ khi kính AI Ray-Ban Meta ra mắt vào năm 2023, cục diện cạnh tranh của thị trường kính AI toàn cầu hầu như không thay đổi. Meta tiếp tục củng cố vị thế thống trị trong nửa đầu năm 2026, chiếm khoảng 94% tổng lượng xuất xưởng kính AI không có màn hình trên toàn cầu.
Lượng xuất xưởng của Meta trong nửa đầu năm đã tăng 260% so với cùng kỳ năm ngoái và 22% so với quý trước. Các yếu tố thúc đẩy bao gồm việc ra mắt kính AI Ray-Ban Meta thế hệ thứ hai (các phiên bản Blayzer Optics và Scriber Optics), phát hành Meta Glasses, mở rộng sang các thị trường mới tại Châu Á - Thái Bình Dương và các chương trình khuyến mãi trên kênh bán lẻ toàn cầu.
Ngoài Meta, mặc dù Alibaba đã ra mắt kính Qianwen AI Glasses G1 và Huawei ra mắt kính Huawei AI Glasses, nhưng toàn bộ thị trường kính AI không có màn hình vẫn còn khá phân mảnh.
Mặc dù phân khúc kính AR kết hợp AI vẫn có quy mô nhỏ, nhưng đang tăng trưởng nhanh chóng với lượng xuất xưởng tăng 449% so với cùng kỳ năm ngoái và 18% so với quý trước trong nửa đầu năm. Khác với các loại kính AI không màn hình, các nhà sản xuất Trung Quốc như Rokid, Even Realities, Alibaba và INMO đang tích cực hơn trong việc thương mại hóa phân khúc thị trường ngách này. Trong đó, Trung Quốc chiếm 45% lượng hàng xuất xưởng và Bắc Mỹ chiếm khoảng 41%.
Theo Flora Tang, chuyên gia phân tích cấp cao tại Counterpoint, bối cảnh thị trường ở giai đoạn đầu này chịu ảnh hưởng nhiều bởi nguồn cung sản phẩm hơn là nhu cầu của người tiêu dùng. Trung Quốc đã xây dựng được một hệ sinh thái kính AR tương đối hoàn thiện, bao trùm toàn bộ chuỗi ngành công nghiệp, từ công nghệ hiển thị siêu nhỏ (micro-display), ống dẫn sóng (waveguide), quy trình sản xuất cho đến hệ thống âm thanh. Các nhà sản xuất Trung Quốc thường tung ra sản phẩm sớm và đẩy nhanh tốc độ cải tiến, trong khi những công ty như Meta và Apple lại áp dụng chiến lược thận trọng hơn, chỉ mở rộng quy mô sau khi công nghệ đã thực sự chín muồi.
Trong ngắn hạn, ngành công nghiệp này đang đối mặt với hai thách thức lớn: thứ nhất, giá linh kiện lưu trữ và các thành phần khác tăng cao đang đẩy chi phí phần cứng lên; thứ hai, mối lo ngại của công chúng về vấn đề quyền riêng tư liên quan đến camera trên kính AI ngày càng gia tăng.
Counterpoint dự báo rằng những thách thức này sẽ không làm thay đổi xu hướng tăng trưởng chung của ngành. Giai đoạn tăng trưởng tiếp theo sẽ được thúc đẩy bởi các loại kính AI tích hợp tác nhân thông minh (intelligent agents), đồng thời các hình thức sản phẩm cũng sẽ trở nên đa dạng hơn, bao gồm kính AI âm thanh không có camera và kính AI sử dụng camera chủ yếu để hiểu ngữ cảnh thay vì để chụp ảnh hay quay video.