

Mẫn Nhi✔
Admin xinh gái
Dữ liệu thị trường mới nhất cho thấy các thương hiệu thiết bị phong cách sống như DJI và Insta360 đang vượt mặt những tên tuổi máy ảnh truyền thống từ Nhật Bản về sản lượng bán ra, dù bức tranh lợi nhuận giữa hai nhóm lại hoàn toàn trái ngược.
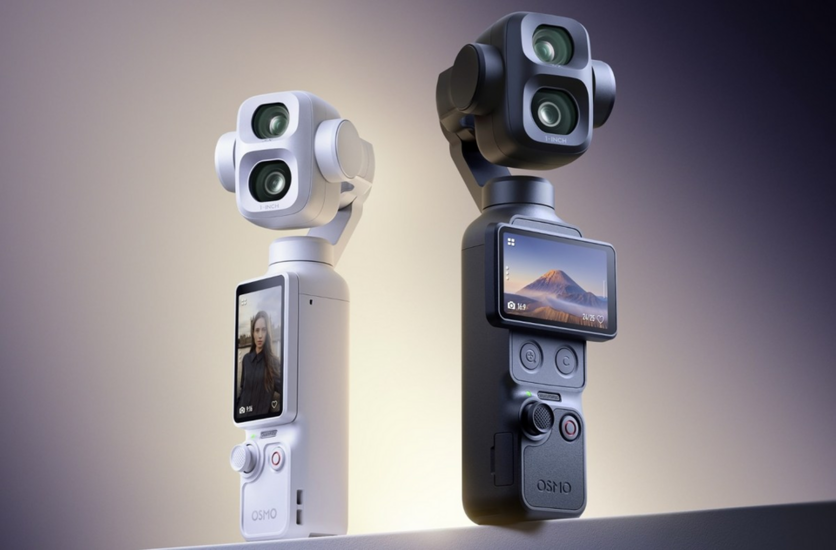
Phần lớn các thương hiệu máy ảnh lâu đời và quen thuộc trên thế giới hiện nay đều đến từ Nhật Bản, bao gồm Canon, Sony, Nikon, Fujifilm, Panasonic hay Casio. Toàn bộ các công ty này đều là thành viên của Hiệp hội Máy ảnh và Sản phẩm Hình ảnh Nhật Bản (CIPA). Tuy nhiên, một so sánh dựa trên báo cáo mới nhất của IDC cùng các thống kê từ CIPA do chuyên trang CineD thực hiện đã chỉ ra rằng cán cân của ngành thiết bị ghi hình đang có sự dịch chuyển rõ rệt, với sự vươn lên mạnh mẽ của hai đại diện Trung Quốc là DJI và Insta360.
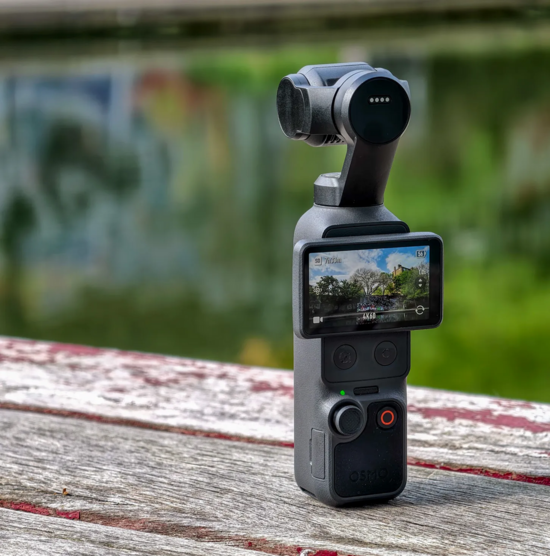
Nếu xét riêng phân khúc máy ảnh cầm tay gồm action camera, camera 360 độ và camera tích hợp gimbal, cứ mười thiết bị được vận chuyển trên toàn cầu thì có tới chín sản phẩm thuộc về DJI hoặc Insta360. Điều này đồng nghĩa với việc toàn bộ các thương hiệu còn lại, bao gồm cả GoPro, chỉ chia sẻ chưa đầy một phần mười dung lượng thị trường. Đáng chú ý, các dòng máy gắn sẵn gimbal hiện đã soán ngôi action camera để chiếm tỷ trọng lớn nhất, trong khi doanh số của GoPro ghi nhận mức sụt giảm gần một nửa so với cùng kỳ năm trước.
Tính trong năm 2025, lượng thiết bị ghi hình cầm tay xuất xưởng của DJI đã vượt qua mốc 10 triệu chiếc, đánh dấu lần đầu tiên hãng chạm tới cột mốc này. Cùng thời điểm, tổng số máy ảnh mà tất cả các hãng thành viên CIPA cung ứng ra thị trường là 9,4 triệu đơn vị, bao gồm đầy đủ các dòng máy mirrorless, DSLR và compact. Riêng phân khúc máy ảnh không gương lật của khối CIPA đạt 6,3 triệu chiếc.
Trái ngược với nhóm thiết bị cầm tay, các thành viên thuộc hiệp hội CIPA lại đi theo một quỹ đạo khác. Lượng máy xuất xưởng của các nhà sản xuất Nhật Bản có sự suy giảm nhẹ, song tổng giá trị các lô hàng và mức lợi nhuận thu về lại ghi nhận mức tăng trưởng.
Thực tế này cho thấy toàn bộ ngành máy ảnh đang dần phân hóa thành hai phân khúc riêng biệt. Một bên là nhóm sản phẩm tiêu dùng đại trà, giá thành dễ tiếp cận và phải cạnh tranh trực tiếp với điện thoại thông minh; bên còn lại là thị trường có quy mô nhỏ hơn nhưng tập trung vào các dòng máy ảnh cao cấp hỗ trợ thay đổi ống kính nhằm tối ưu giá trị và biên lợi nhuận.
Phần lớn các thương hiệu máy ảnh lâu đời và quen thuộc trên thế giới hiện nay đều đến từ Nhật Bản, bao gồm Canon, Sony, Nikon, Fujifilm, Panasonic hay Casio. Toàn bộ các công ty này đều là thành viên của Hiệp hội Máy ảnh và Sản phẩm Hình ảnh Nhật Bản (CIPA). Tuy nhiên, một so sánh dựa trên báo cáo mới nhất của IDC cùng các thống kê từ CIPA do chuyên trang CineD thực hiện đã chỉ ra rằng cán cân của ngành thiết bị ghi hình đang có sự dịch chuyển rõ rệt, với sự vươn lên mạnh mẽ của hai đại diện Trung Quốc là DJI và Insta360.
Sự thống trị của các dòng máy ảnh cầm tay
Theo báo cáo ngành, DJI và Insta360 hiện xuất xưởng số lượng máy ảnh không gương lật cao gấp đôi tổng sản lượng của tất cả nhà sản xuất Nhật Bản gộp lại. Trong đó, DJI nắm giữ khoảng cách rất lớn so với Insta360 khi chỉ riêng lượng hàng của thương hiệu này đã vượt qua toàn bộ số máy của các thành viên CIPA cộng lại.Nếu xét riêng phân khúc máy ảnh cầm tay gồm action camera, camera 360 độ và camera tích hợp gimbal, cứ mười thiết bị được vận chuyển trên toàn cầu thì có tới chín sản phẩm thuộc về DJI hoặc Insta360. Điều này đồng nghĩa với việc toàn bộ các thương hiệu còn lại, bao gồm cả GoPro, chỉ chia sẻ chưa đầy một phần mười dung lượng thị trường. Đáng chú ý, các dòng máy gắn sẵn gimbal hiện đã soán ngôi action camera để chiếm tỷ trọng lớn nhất, trong khi doanh số của GoPro ghi nhận mức sụt giảm gần một nửa so với cùng kỳ năm trước.
Tính trong năm 2025, lượng thiết bị ghi hình cầm tay xuất xưởng của DJI đã vượt qua mốc 10 triệu chiếc, đánh dấu lần đầu tiên hãng chạm tới cột mốc này. Cùng thời điểm, tổng số máy ảnh mà tất cả các hãng thành viên CIPA cung ứng ra thị trường là 9,4 triệu đơn vị, bao gồm đầy đủ các dòng máy mirrorless, DSLR và compact. Riêng phân khúc máy ảnh không gương lật của khối CIPA đạt 6,3 triệu chiếc.
Nghịch lý giữa doanh số và biên độ lợi nhuận
Mặc dù sản lượng áp đảo phản ánh nhu cầu lớn của người dùng phổ thông, các con số xuất xưởng chưa đại diện cho toàn bộ hiệu quả kinh doanh. Phân khúc máy ảnh cầm tay bán ra với số lượng rất cao nhưng mức giá bán trung bình lại có xu hướng giảm do môi trường cạnh tranh diễn ra gay gắt. Lợi nhuận của Insta360 đã sụt giảm gần 94% bởi gánh nặng chi phí lưu kho, chi phí tồn kho, các khoản đầu tư lớn cho công nghệ 360 độ cùng áp lực cạnh tranh nặng nề từ DJI và các đối thủ mới nổi.Trái ngược với nhóm thiết bị cầm tay, các thành viên thuộc hiệp hội CIPA lại đi theo một quỹ đạo khác. Lượng máy xuất xưởng của các nhà sản xuất Nhật Bản có sự suy giảm nhẹ, song tổng giá trị các lô hàng và mức lợi nhuận thu về lại ghi nhận mức tăng trưởng.
Thực tế này cho thấy toàn bộ ngành máy ảnh đang dần phân hóa thành hai phân khúc riêng biệt. Một bên là nhóm sản phẩm tiêu dùng đại trà, giá thành dễ tiếp cận và phải cạnh tranh trực tiếp với điện thoại thông minh; bên còn lại là thị trường có quy mô nhỏ hơn nhưng tập trung vào các dòng máy ảnh cao cấp hỗ trợ thay đổi ống kính nhằm tối ưu giá trị và biên lợi nhuận.