

NhatDuy✔
Intern Writer
Theo Wall Street Journal, ngành công nghiệp vũ trụ đang đối mặt với một vấn đề ngày càng rõ rệt: không đủ tên lửa để đáp ứng nhu cầu phóng vệ tinh và tàu vũ trụ.
Nhu cầu đưa thiết bị lên quỹ đạo đang tăng mạnh, trong khi nhiều chương trình phát triển tên lửa mới lại chậm tiến độ. Một số công ty vì thế phải tìm những phương án tốn kém để đảm bảo có suất phóng, từ đặt trước các nhiệm vụ riêng đến tự phát triển tên lửa, thậm chí cân nhắc mua lại công nghệ hoặc doanh nghiệp sản xuất tên lửa.
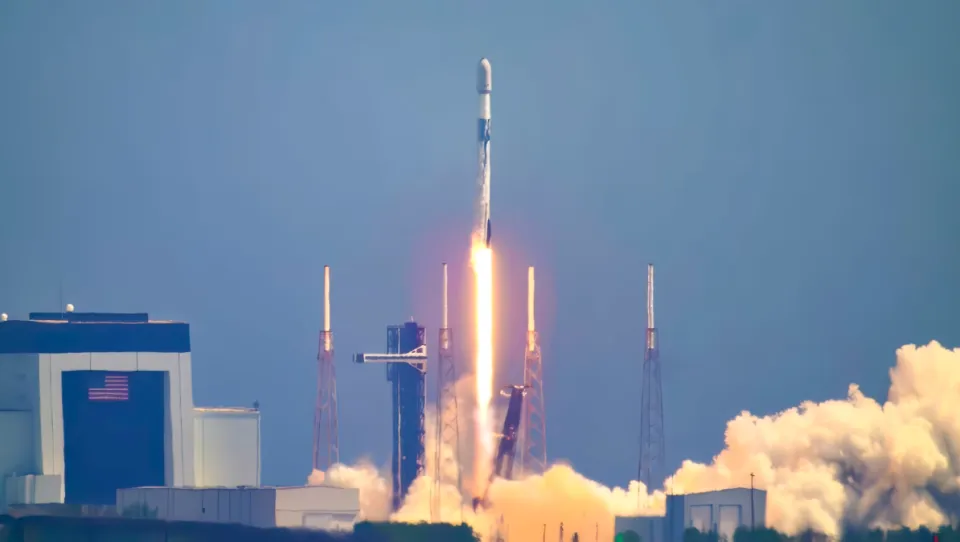
Một nguyên nhân quan trọng nằm ở Falcon 9 của SpaceX, loại tên lửa đã trở thành phương tiện phóng được sử dụng phổ biến nhất thế giới. SpaceX đang dần chuyển trọng tâm sang Starship và có kế hoạch giảm sản xuất Falcon 9 sau khi tích trữ đủ tên lửa để đáp ứng nhu cầu trong vài năm tới.
Các nguồn tin cho biết một số khách hàng sẽ không còn được SpaceX cung cấp dịch vụ phóng Falcon 9 sau năm 2028. Trong khi đó, nhu cầu phóng được dự báo tiếp tục vượt nguồn cung trong phần còn lại của thập kỷ.
Robert Perez-Allemane, người phụ trách các vấn đề không gian tại Cục Đổi mới Quốc phòng thuộc Bộ Quốc phòng Mỹ, cho biết Mỹ dự kiến phóng hàng nghìn vệ tinh vào năm 2030. Nếu năng lực phóng không theo kịp, nhiều vệ tinh có thể phải nằm chờ trên mặt đất.
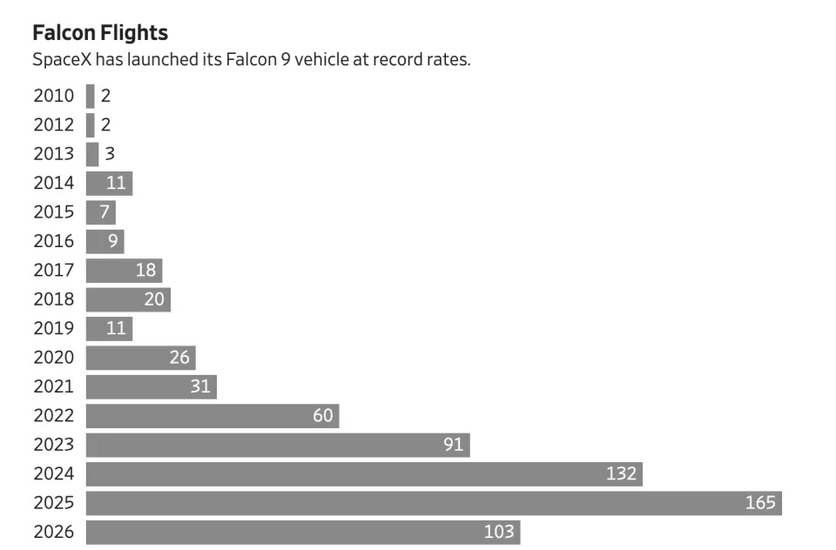
Nhu cầu này đến từ nhiều chương trình khác nhau, từ vệ tinh phục vụ an ninh quốc gia, hệ thống phòng thủ tên lửa, quan sát Trái đất, kết nối Internet đến các dự án đưa hàng hóa lên Mặt trăng và phát triển trung tâm dữ liệu trong không gian.
Giá phóng cũng đang tăng. Chi phí cho một nhiệm vụ Falcon 9 tiêu chuẩn hiện khoảng 74 triệu USD, tương đương khoảng 1.950 tỷ đồng, tăng 19% trong 5 năm qua.
Trước nguy cơ thiếu suất phóng, một số công ty bắt đầu tự tìm đường thoát. Stoke Space, startup đang phát triển tên lửa riêng, đã đẩy nhanh kế hoạch phát triển phương tiện phóng lớn hơn và vừa huy động 1 tỷ USD, khoảng 26.300 tỷ đồng, để hỗ trợ chương trình này. Chuyến bay thử nghiệm đầu tiên dự kiến diễn ra vào năm 2027.

Một công ty khác là Portal thậm chí quyết định mua riêng một nhiệm vụ Falcon 9 để đảm bảo tàu vũ trụ của mình có thể lên quỹ đạo vào năm 2028, dù đây không nằm trong kế hoạch ban đầu.
Trong khi đó, Starship đang được kỳ vọng sẽ tạo thêm năng lực phóng mới, nhưng thời điểm thương mại hóa và chi phí phóng vẫn chưa rõ. SpaceX cũng sẽ phải dành một phần đáng kể năng lực Starship cho chính mình, đặc biệt để triển khai vệ tinh Starlink và các hệ thống điện toán AI trong không gian.
Các đối thủ như Blue Origin đang cố gắng lấp khoảng trống. Tuy nhiên, việc tăng năng lực phóng không thể diễn ra trong thời gian ngắn. New Glenn của Blue Origin từng gặp sự cố nghiêm trọng tại Florida vào tháng 5, khiến bãi phóng bị phá hủy và làm chậm một số nhiệm vụ của khách hàng, trong đó có AST SpaceMobile.
AST sau đó đã phải tìm thêm phương án để đảm bảo lịch phóng, bao gồm hợp tác với các nhà cung cấp khác và thậm chí cân nhắc sở hữu công nghệ tên lửa.
Vì thế vấn đề của ngành vũ trụ hiện nay không chỉ là có bao nhiêu vệ tinh đang chờ được phóng, mà còn là có đủ tên lửa để đưa tất cả chúng lên quỹ đạo hay không.
Nhu cầu đưa thiết bị lên quỹ đạo đang tăng mạnh, trong khi nhiều chương trình phát triển tên lửa mới lại chậm tiến độ. Một số công ty vì thế phải tìm những phương án tốn kém để đảm bảo có suất phóng, từ đặt trước các nhiệm vụ riêng đến tự phát triển tên lửa, thậm chí cân nhắc mua lại công nghệ hoặc doanh nghiệp sản xuất tên lửa.
Một nguyên nhân quan trọng nằm ở Falcon 9 của SpaceX, loại tên lửa đã trở thành phương tiện phóng được sử dụng phổ biến nhất thế giới. SpaceX đang dần chuyển trọng tâm sang Starship và có kế hoạch giảm sản xuất Falcon 9 sau khi tích trữ đủ tên lửa để đáp ứng nhu cầu trong vài năm tới.
Các nguồn tin cho biết một số khách hàng sẽ không còn được SpaceX cung cấp dịch vụ phóng Falcon 9 sau năm 2028. Trong khi đó, nhu cầu phóng được dự báo tiếp tục vượt nguồn cung trong phần còn lại của thập kỷ.
Robert Perez-Allemane, người phụ trách các vấn đề không gian tại Cục Đổi mới Quốc phòng thuộc Bộ Quốc phòng Mỹ, cho biết Mỹ dự kiến phóng hàng nghìn vệ tinh vào năm 2030. Nếu năng lực phóng không theo kịp, nhiều vệ tinh có thể phải nằm chờ trên mặt đất.
Nhu cầu này đến từ nhiều chương trình khác nhau, từ vệ tinh phục vụ an ninh quốc gia, hệ thống phòng thủ tên lửa, quan sát Trái đất, kết nối Internet đến các dự án đưa hàng hóa lên Mặt trăng và phát triển trung tâm dữ liệu trong không gian.
Giá phóng cũng đang tăng. Chi phí cho một nhiệm vụ Falcon 9 tiêu chuẩn hiện khoảng 74 triệu USD, tương đương khoảng 1.950 tỷ đồng, tăng 19% trong 5 năm qua.
Trước nguy cơ thiếu suất phóng, một số công ty bắt đầu tự tìm đường thoát. Stoke Space, startup đang phát triển tên lửa riêng, đã đẩy nhanh kế hoạch phát triển phương tiện phóng lớn hơn và vừa huy động 1 tỷ USD, khoảng 26.300 tỷ đồng, để hỗ trợ chương trình này. Chuyến bay thử nghiệm đầu tiên dự kiến diễn ra vào năm 2027.
Một công ty khác là Portal thậm chí quyết định mua riêng một nhiệm vụ Falcon 9 để đảm bảo tàu vũ trụ của mình có thể lên quỹ đạo vào năm 2028, dù đây không nằm trong kế hoạch ban đầu.
Trong khi đó, Starship đang được kỳ vọng sẽ tạo thêm năng lực phóng mới, nhưng thời điểm thương mại hóa và chi phí phóng vẫn chưa rõ. SpaceX cũng sẽ phải dành một phần đáng kể năng lực Starship cho chính mình, đặc biệt để triển khai vệ tinh Starlink và các hệ thống điện toán AI trong không gian.
Các đối thủ như Blue Origin đang cố gắng lấp khoảng trống. Tuy nhiên, việc tăng năng lực phóng không thể diễn ra trong thời gian ngắn. New Glenn của Blue Origin từng gặp sự cố nghiêm trọng tại Florida vào tháng 5, khiến bãi phóng bị phá hủy và làm chậm một số nhiệm vụ của khách hàng, trong đó có AST SpaceMobile.
AST sau đó đã phải tìm thêm phương án để đảm bảo lịch phóng, bao gồm hợp tác với các nhà cung cấp khác và thậm chí cân nhắc sở hữu công nghệ tên lửa.
Vì thế vấn đề của ngành vũ trụ hiện nay không chỉ là có bao nhiêu vệ tinh đang chờ được phóng, mà còn là có đủ tên lửa để đưa tất cả chúng lên quỹ đạo hay không.